


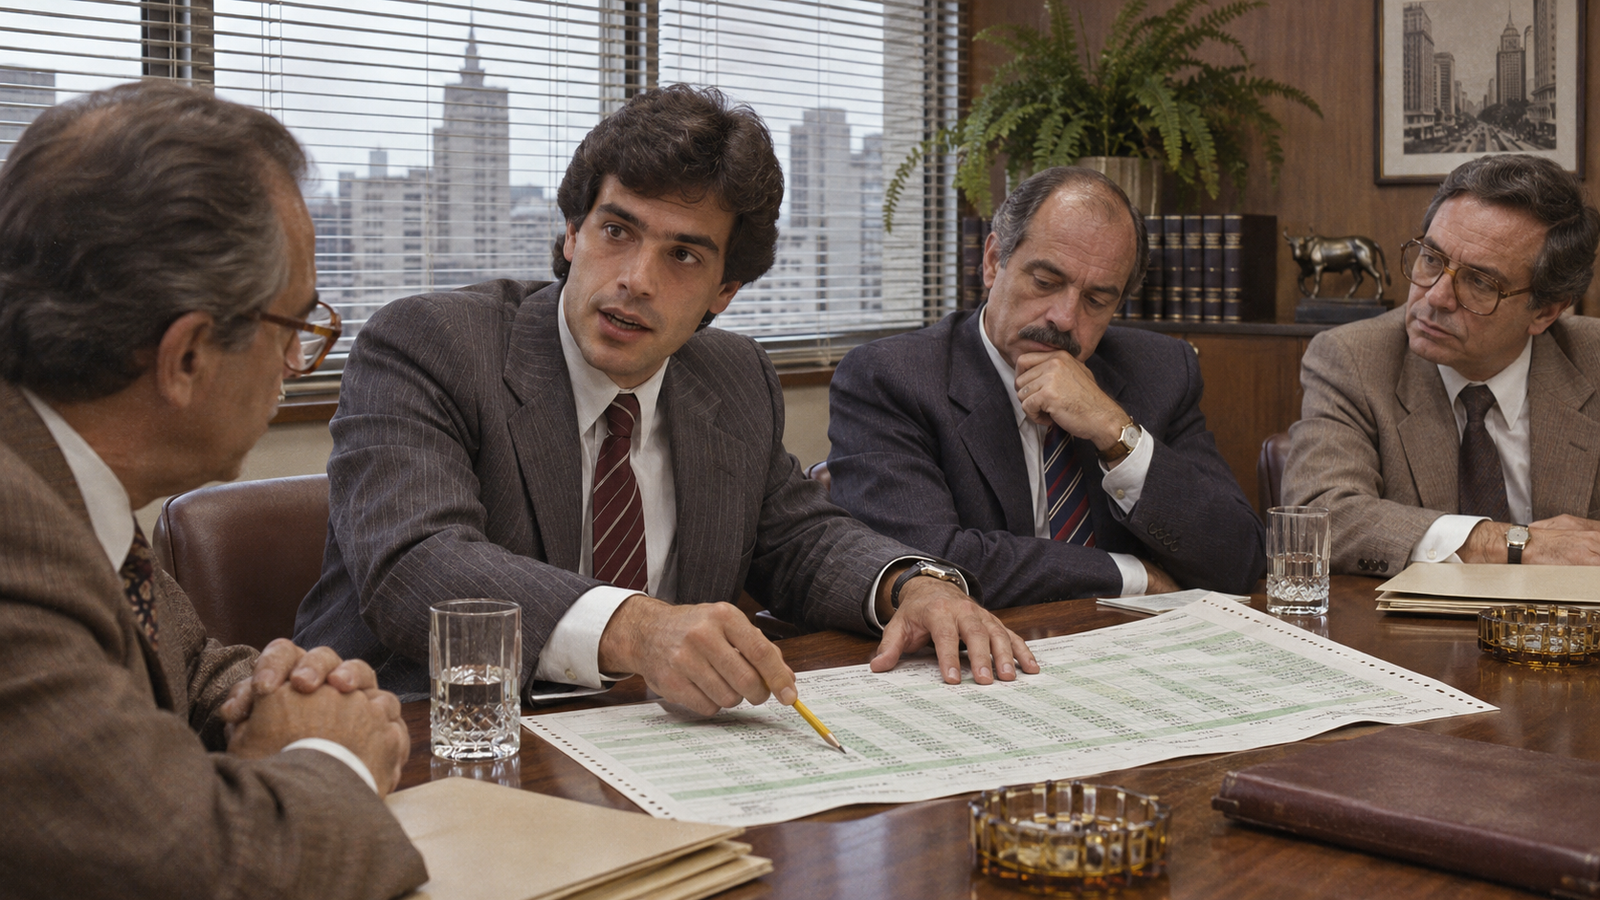
Na década de 1980, quando assumi a gerência de Tesouraria na General Electric, “apanhei” por alguns meses nas reuniões de fechamento. Os executivos das divisões queriam entender por que suas unidades tinham recebido determinada receita de aplicações ou por que arcavam com certo custo de empréstimos. Eu era o responsável pela Tesouraria e tinha de explicar os números. O critério que usávamos tornava isso praticamente impossível.
A GE já se organizava em unidades de negócio. Cada uma tinha seu próprio demonstrativo de resultados, o P&L, e seus executivos respondiam pelo desempenho como se dirigissem uma empresa independente. A Tesouraria, porém, era centralizada. As receitas e despesas financeiras eram atribuídas a cada divisão com base na sua posição de caixa no último dia do mês.
O caixa podia variar bastante ao longo do período. Uma divisão podia, por exemplo, precisar de recursos durante boa parte do mês e fechar com dinheiro em caixa. Se olhássemos apenas para o saldo do último dia, essa necessidade de financiamento desaparecia da explicação. Na reunião de fechamento, o executivo queria saber o que havia acontecido durante o mês inteiro. Eu só tinha a posição do último dia como base para explicar a atribuição.
Da foto do último dia ao saldo médio do mês
Naquela época, tínhamos bem menos recursos tecnológicos do que temos hoje para reunir e consultar os dados de caixa. Depois de alguns meses nessas reuniões, pedi à área de TI que desenvolvesse um sistema para registrar o saldo de cada divisão dia a dia. Com esses dados, passamos a calcular o saldo médio de caixa de cada unidade no mês. Essa média passou a ser a base para calcular a receita de aplicações ou a despesa com empréstimos atribuída à divisão no fechamento.
Uma divisão que terminou o mês com dinheiro em caixa ainda podia ter despesa financeira se, na média do mês, tivesse precisado de recursos. A foto do último dia mostrava a posição daquela data. A média dos saldos diários refletia o que a divisão havia mantido em caixa ou tomado emprestado ao longo do mês.
Os executivos tinham razão em questionar os valores. Eles respondiam pelo resultado das divisões e precisavam entender uma despesa ou receita que passava pela Tesouraria central. Ao apresentar o histórico do caixa, eu dava a eles condições de conferir a explicação e discutir o que, de fato, havia ocorrido.
O custo de proteger o negócio
Houve embates parecidos com o hedge cambial, as operações que fazíamos para proteger nossos ativos contra oscilações bruscas do câmbio. Eu era responsável por essas operações e, mais uma vez, precisava explicar às divisões o que fazíamos e quanto custava.
Depois de várias discussões, consegui dar mais transparência às operações. Com as divisões à mesa, pudemos examinar juntos as alternativas e encontramos formas sensivelmente mais baratas de proteger os ativos. No caso do caixa, as perguntas das divisões mostraram o que o saldo do último dia escondia. No hedge, o diálogo ajudou a encontrar uma solução que a Tesouraria e os negócios podiam construir em conjunto.
Quem me colocou na pista
O diretor a quem eu me reportava tinha o hábito de colocar seus gerentes à frente de situações difíceis. Podia ser uma decisão complexa, uma reunião na matriz, nos Estados Unidos, ou um conflito dentro da organização. Costumava dizer algo assim:
“Eu coloco você na pista, mas é você quem vai dirigir. Se for bem, o mérito é todo seu. Se falhar, você arca com as consequências.”
Alguns colegas se sentiam jogados no fogo. Eu via ali a oportunidade de entender por que um número que fazia sentido dentro da Tesouraria podia ser difícil de aceitar para quem respondia pelo resultado de um negócio. Os executivos das divisões, por sua vez, tinham a oportunidade de ver como eu reagia às objeções e o que fazia com elas depois da reunião.
Lembrei-me desse diretor quando, numa roda de conversa com profissionais de Finanças, alguém mencionou o livro Empowering Yourself: The Organizational Game Revealed, de Harvey J. Coleman. O autor chama de PIE os três fatores que, na sua visão, influenciam o avanço na carreira. Performance é a qualidade do que você entrega. Imagem é a reputação que você constrói. Exposição é a oportunidade que outras pessoas têm de ver seu trabalho e seu modo de atuar.
Coleman atribui 10% à performance, 30% à imagem e 60% à exposição. Leio esses pesos como uma provocação. Para mim, entregar bem é obrigação. A reputação se constrói com o tempo, cada vez que as pessoas podem contar com a qualidade do seu trabalho e com a sua postura quando algo dá errado. E, sem exposição, até uma boa entrega pode passar despercebida por quem decide a quem confiar responsabilidades maiores.
Na GE, o sistema de caixa diário foi a entrega. A confiança dos executivos se construiu nas conversas em que eu precisei explicar os números e responder às objeções. A exposição veio das reuniões em que meu diretor me colocou. Ali, os executivos puderam ver como eu lidava com as cobranças, inclusive nos meses em que eu ainda tinha poucas respostas.
É tentador esperar pela promoção para mostrar que você dá conta de uma responsabilidade maior. Só que a decisão vem antes. Se, até lá, quem decide só conhece você pelo nome no rodapé dos relatórios, terá de adivinhar como você age quando a decisão é sua.

